上周三凌晨两点,我蹲在市妇幼急诊走廊的塑料椅上。缴费单的边角被我捏得发皱,上面印着“住院预交金3000元”的黑字,旁边娃爸的手机壳上还沾着早上冲米粉蹭的燕麦印,他划手机银行的指节都绷得发白——活期余额4827块,刚好够交押金,连后续的雾化费都得等第二天工资到账。那天娃烧到39.8度,咳得连奶都喝不下,我盯着缴费单上的数字突然冒出来一个念头:我们之前总想着给娃攒学区房、报早教班,怎么从来没想过,万一突然要掏几千块的急诊费,我们的钱能不能拿得出来?
我后来跟做家庭理财的朋友聊起这事,她打了个特别接地气的比方——你家的家庭基金会,根本不是什么要捐钱给慈善机构的高大上组织,就是你在家煮火锅最先熬好的那锅大骨汤底。你后续涮的毛肚、虾滑、和牛,是给娃报的乐高课、买的进口绘本、每年一次的海边旅行,那些是让生活变香的料。可哪怕锅里的菜全涮完了,只要那锅骨汤还在,你就不会饿到发慌,不会因为突然要付一笔意料之外的钱,就把之前攒了大半年的料全倒掉。
把家庭基金会从“富豪专属”拉回你家厨房
之前我真的觉得,“家庭基金会”这五个字,是住大平层、每年给母校捐奖学金的老板才配聊的。直到翻了美国消费者金融保护局2023年的公开调研数据——有娃的普通双职工家庭,只要存够3个月的必要刚性支出,就算搭起了家庭基金会的核心架子,根本不需要百万身家。
说个我上周的真实经历。我闺蜜小棠,去年刚给娃报了一年21800的双语早教,报完卡上的活期余额只剩1200块,她还跟我炫耀“我这是给娃最好的教育投资”。结果上个月娃得疱疹性咽峡炎,连续三天去医院做雾化,花了1800多,她翻遍了所有支付软件的余额,还差300块,最后是我给她转的账。我跟她说,你余额宝里放的那笔之前准备给娃买平衡车的1800块,其实就是你家家庭基金会的底仓,她还翻个白眼:“我这点钱也配叫基金会?”
真的配。你不需要有几百万的身家,只要你在遇到突发的急诊费、家电突然坏了要换、大人临时失业的时候,不用找亲戚低头借钱,不用把刚交了半年的早教课退掉扣掉一半的手续费,这笔钱就是你家最靠谱的基金会。
你家的家庭基金会,正在被3个隐形漏洞掏空
我接触过不下200个有娃家庭,发现大家对家庭基金会的误解,真的能把之前攒的钱全漏光。
第一个坑:把给娃存的教育金算进家庭基金会的备用金里。西南财经大学中国家庭金融调查2024年的报告里写着,62%的有娃家庭把娃的大学教育储蓄当成应急备用金,结果去年有37%的家庭遇到突发医疗支出时,直接把教育金取出来花了,最后娃到了要交学费、报兴趣班的时候,反而拿不出钱,两头空。我楼下的张姐就是这样,之前把给娃存的12万学区房首付钱放在活期账户里,去年娃摔骨折做康复花了4万,直接动了那笔钱,现在算来算去离目标还差小五万,每次接娃放学在电梯里碰到,都要叹三口气。
第二个坑:把给娃买的一堆返还型重疾险,当成家庭基金会的保障部分。日本生命保险协会2023年的统计显示,返还型儿童重疾险的实际杠杆只有1:12,而同等保费的纯消费型重疾险杠杆能到1:200。很多家长每年掏大几千给娃买返还型保险,真遇到事的时候,保额才20万,连ICU住一周的钱都不够,反而自己家的活期备用金因为要年年交保费,被压得死死的,连应急的钱都没留。
第三个坑:觉得家庭基金会就是爸爸一个人管钱的事,妈妈不用插手。韩国消费者院2024年的调研结果有点好笑:那些只有丈夫一个人管家庭备用金的家庭,遇到突发支出时,找钱的平均时间是47小时,而夫妻双方都知道备用金放哪、有多少的家庭,找钱时间平均是12分钟。别笑,我同事阿雅就是这样,她老公去年做阑尾炎手术,她翻遍了家里所有抽屉、所有银行卡APP,找了三个小时才凑齐手术押金——因为她老公从来没跟她说过,家里的应急钱买了三个月的定期,取不出来。
按娃的月龄搭家庭基金会,一步都不用赶
很多人一听说要搭家庭基金会,就觉得要一下子攒够十几万,压力大到干脆躺平。其实根本不用,跟着娃的成长节奏走就行,每一步都有具体的动作,连频率都给你算好了。
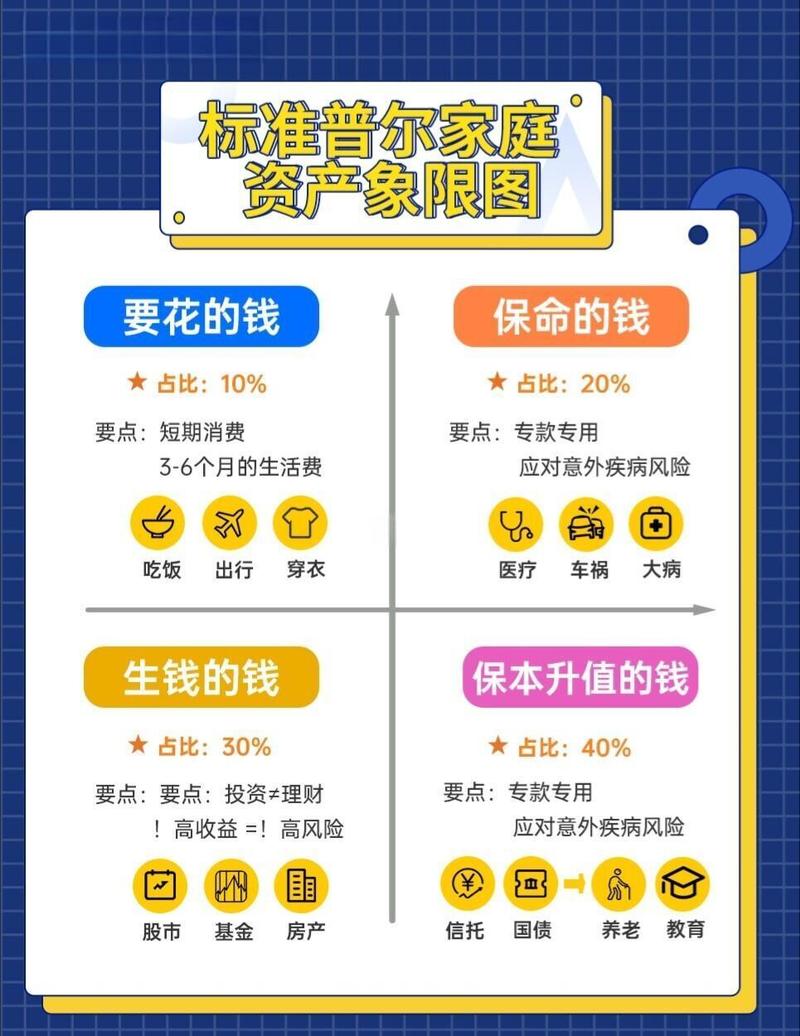
0-1岁阶段。这个阶段娃最容易半夜发烧、呛奶跑急诊,动作特别简单:每个月发工资当天,先转20%的刚性支出金额到单独的一张银行卡里,这张卡不绑任何支付软件,就放在电视柜最下面的抽屉里,卡的密码写在冰箱贴后面的小纸条上,夫妻俩都得知道。频率是每月一次,雷打不动,哪怕这个月要给娃买新的安全座椅、要交物业费,也先转这笔钱。观察指标也很明确:卡里的余额够不够覆盖3个月的刚性支出——什么是刚性支出?就是房贷每个月要还的数,娃的奶粉尿不湿钱,家里的水电煤,大人的基本吃饭钱,不算买包、买球鞋、给娃报早教的钱。

1-3岁阶段。这个阶段的娃刚会走,磕磕碰碰是常事,家庭基金会要补的板块很简单:给全家(大人加娃)配基础的消费型意外险,每年的保费不要超过家庭年收入的1%。具体动作就是,把意外险的电子保单存在两个人都能看的云盘文件夹里,保单号、报案电话写在冰箱的磁力贴上,不用买贵的,一年300多块钱、能报50万意外医疗的就够用。观察指标是什么?就是真的磕了碰了、需要去急诊的时候,能在10分钟内找到报案电话,不用翻半天聊天记录找之前的销售。
3-6岁阶段。这个阶段娃要上幼儿园了,要报各种兴趣班,家庭基金会可以开始分板块了:把之前攒的3个月备用金留够之后,多出来的部分,可以拿出来一部分存成给娃的教育金,但是要单独开账户,跟应急的钱完全隔开,比如买那种三年期的定期,不到万不得已绝对不取。具体动作就是,每季度末抽10分钟算一次账,看看应急的钱有没有被挪用,有没有因为要给娃报绘画班、舞蹈班就动了备用金。观察指标就是,哪怕这个月突然要交一笔几千块的急诊费,也不用动教育金,不用找亲戚借钱,直接从备用金卡里取就行。
这里得把话说透。有些小波动,就像娃轻微流鼻涕一样,在家护理就行——比如某个月多给娃买了两箱进口果泥,超了点预算,没关系,下个月少买两罐网红零食补回来就行,不用焦虑。
但有些情况,就是跟娃烧到39.5度还抽搐一样,属于必须马上处理的就医红线,半刻都不能拖:
第一,你现在的活期备用金连1个月的刚性支出都不到,一旦你或者娃突然发烧要去急诊,你要找朋友借钱凑押金;
第二,你每年给娃买的保险保费超过了家庭年收入的5%,导致你连应急的钱都攒不下来;
第三,家里只有一个人知道应急钱放哪,另一个人完全不清楚账户余额和密码。
说个冷知识。我之前碰到过一个妈妈,为了攒家庭基金会的钱,连自己用了五年的痔疮膏都舍不得换,拖到出血才去医院,前前后后花了两千多。其实真的没必要,攒备用金不是要你节衣缩食到抠门,只是让你把那些花了之后根本记不住的钱,挪一点到备用金里就行——比如上次给娃买的两盒根本没玩的彩泥,比如你囤的三瓶用不完的婴儿洗发水,每个月挪个三五百,一年下来也有六千块,够付两次急诊的押金了。
最好的鸡娃,是先给娃垫好不会塌的底。
你家现在的家庭基金会,能扛住几次深夜急诊的缴费单?
