新手爸妈最常踩的理财实践误区
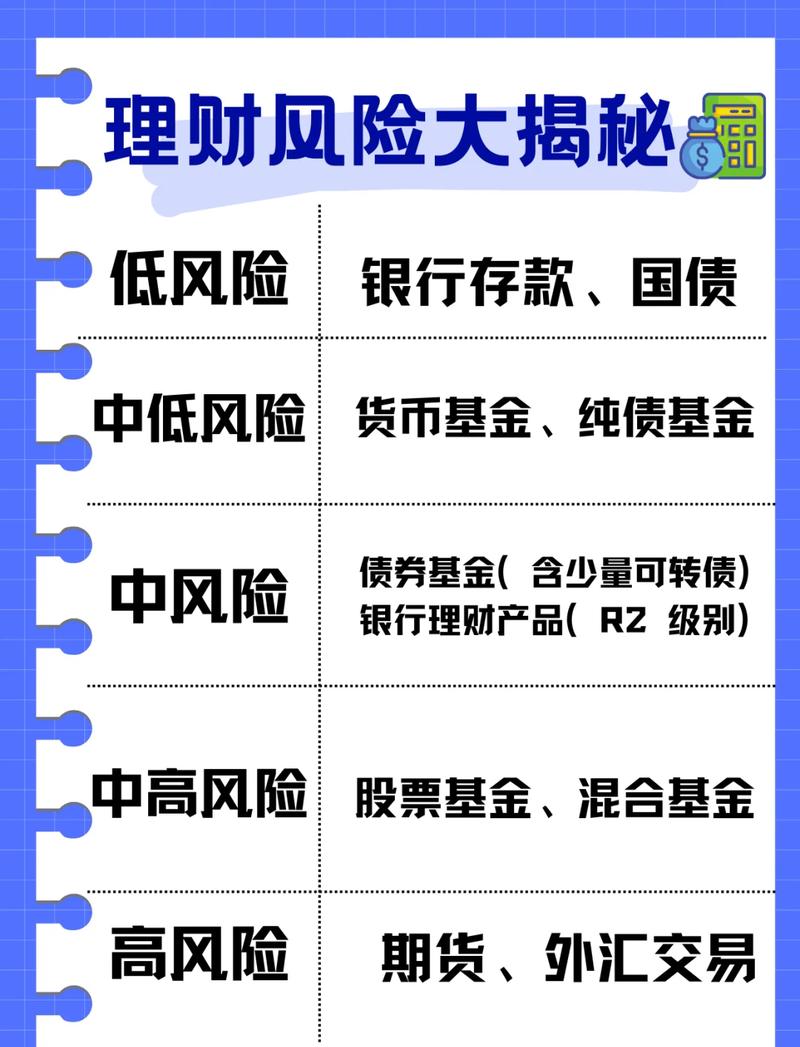
我踩过三个,每个都交过智商税,说出来给你们避坑。 没钱就不用做理财实践。 这是我最早信的鬼话。可美国劳工统计局2023年的跟踪数据显示,年收入低于5万美元的养娃家庭,坚持每月做100元以内理财实践的,五年后家庭抗风险能力比完全不做的高出47%。反直觉吧?我原来也觉得,几百块理什么理,结果娃一发烧,立刻就捉襟见肘。越没钱,才越要理,本来碗就小,漏一口就没的吃了。 理财实践就是炒基金股票赚快钱。 太多新手爸妈一听说理财,就把攒的早教钱拿去入市了。中国社科院2022年家庭金融调查报告显示,82%的新手爸妈入场炒股买基金,一年下来亏损超过10%。反而坚持每月拿收入5%存货币基金的,91%都稳稳跑赢了通胀,一年下来攒的钱,比炒基金亏了的多了不止一点。我身边那个把两万早教钱亏到只剩八千的姐妹,现在连娃的游泳课都停了,说起来就叹气。 理财实践就是死命省钱。 我试过半个月不喝二十块一杯的奶茶,每天带饭上班,结果忍不住在直播间抢了三大箱根本用不完的棉柔巾,算下来花的比我喝三个月奶茶还多。日本家庭生活研究协会2023年的数据也验证了,每天压缩所有开支攒养娃钱的家庭,一年总开支反而比每月留500块放松预算的家庭高出12%。绷得太紧,反而容易报复性消费,亏得更多。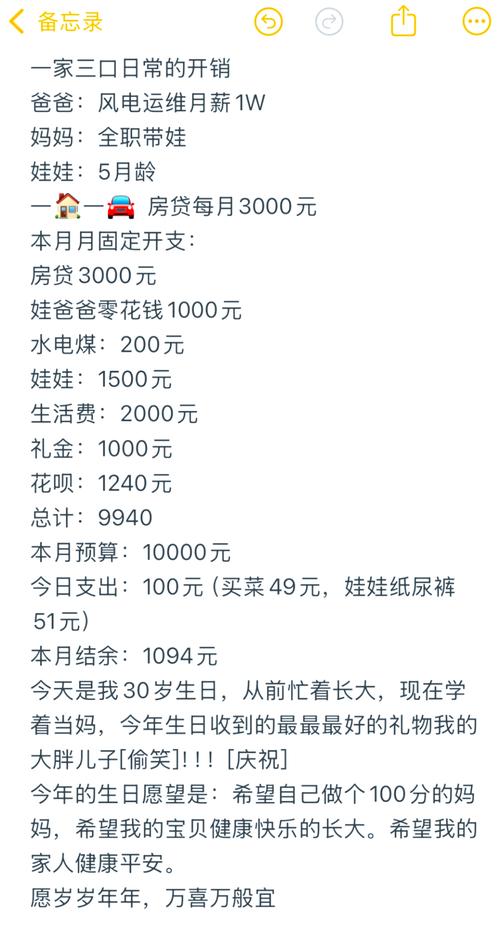
分月龄的家庭理财实践动作
0-6月龄,刚生娃,每天连完整的觉都睡不够,不用搞复杂。 就每天睡前,把手机掏出来,花5分钟记一下今天花了什么。不用下花里胡哨的记账APP,就开系统自带的备忘录写。频率就是每天5分钟,多一分钟都不花。观察指标就是,每周日花10分钟翻一遍,能不能找出至少一笔白花的钱——比如凑单买的十包口水巾,娃根本用不上,囤到过期还没拆。我第一周就找出三百多块的垃圾,当时都惊呆了。 6-12月龄,娃作息慢慢规律了,你也能摸出每个月大概要花多少钱了。 发工资第一件事,先转月收入的5%到一张专门的空银行卡,这张卡只进不出,用来买随取随用的货币基金。频率就是每个月发工资当天转一次,不用改。观察指标就是,三个月之后,你能不能存出至少相当于你一个月工资的应急金。我那时候每个月转三百,半年就存了一千八,娃下次发烧感冒,再也不用攥着缴费单手心出汗了。 1岁以上,娃能自己玩半天,或者送托班了,你有多余的精力,也攒够应急金了,再折腾更高阶的。 拿出不超过总存款10%的钱,做宽基指数基金定投,设置每周自动扣款,不用你自己天天盯盘。频率就是每周自动扣,涨了跌了都不用管。观察指标就是,一年下来浮亏不超过10%就别动,别忍不住涨了追跌了卖,拿住比什么都重要。
理财实践必须调整的危险红线